ค่าห้องและการพยาบาล
ค่าห้องเป็นตัวเลขที่เห็นง่าย แต่ยังเป็นเพียงส่วนหนึ่งของการนอนโรงพยาบาล
อธิบายภาพรวมค่ารักษาในภาษาคน โดยแยกข้อมูลทั่วไปออกจากคำแนะนำทางการแพทย์เฉพาะบุคคล
หน้านี้อธิบายภาพรวมค่าใช้จ่ายและเรื่องที่ควรตรวจต่อ ไม่ใช่การประเมินค่ารักษาหรือคำแนะนำทางการแพทย์เฉพาะบุคคล
ยอดจริงขึ้นกับโรงพยาบาลและการรักษา แต่ถ้ารู้ก่อนว่าค่าใช้จ่ายมักอยู่ตรงไหน เวลาอ่านความคุ้มครองจะไม่ต้องเดาจากตัวเลขเดียว
ค่าห้องเป็นตัวเลขที่เห็นง่าย แต่ยังเป็นเพียงส่วนหนึ่งของการนอนโรงพยาบาล
ค่าแพทย์ ค่ายา แล็บ เอกซเรย์หรือการตรวจอื่นอาจคิดแยกตามการรักษาจริง
ค่าใช้จ่ายส่วนนี้ต่างกันมากตามโรค วิธีรักษา และสถานพยาบาลที่ใช้จริง
ค่าเดินทาง คนดูแล และรายได้ที่หายไปอาจกระทบชีวิต แม้ไม่ได้อยู่ในใบเสร็จโรงพยาบาล
คำถามที่ช่วยกว่าคือ “ถ้าเกิดเรื่องจริง ตอนนี้อะไรช่วยเราได้อยู่แล้ว และช่องว่างจริงอยู่ตรงไหน”
ดูวงเงิน เครือข่าย และสิ่งที่จะเปลี่ยนถ้าย้ายงานหรือออกจากงาน
เช็กผลประโยชน์ ข้อยกเว้น deductible หรือการร่วมจ่ายก่อนคิดว่าต้องซื้อเพิ่ม
ความคุ้มครองที่ดีต้องอยู่กับเราได้นาน ไม่ใช่ดีเฉพาะวันที่เริ่มซื้อ
ยังไม่ใช่คำแนะนำว่าควรซื้ออะไร แต่เป็นวิธีช่วยให้เห็นภาพความเสี่ยงของตัวเองชัดขึ้น
ทำไมไม่ควรดูแค่ตัวเลขค่าห้อง
ค่าใช้จ่ายอาจต่างจากห้องปกติอย่างไรในภาพรวม
รายได้ที่หายไปก็เป็นความเสี่ยงได้
เลือกสถานการณ์ที่ใกล้กับสิ่งที่กำลังกังวล แล้วค่อยอ่านเรื่องที่เกี่ยวข้องต่อ
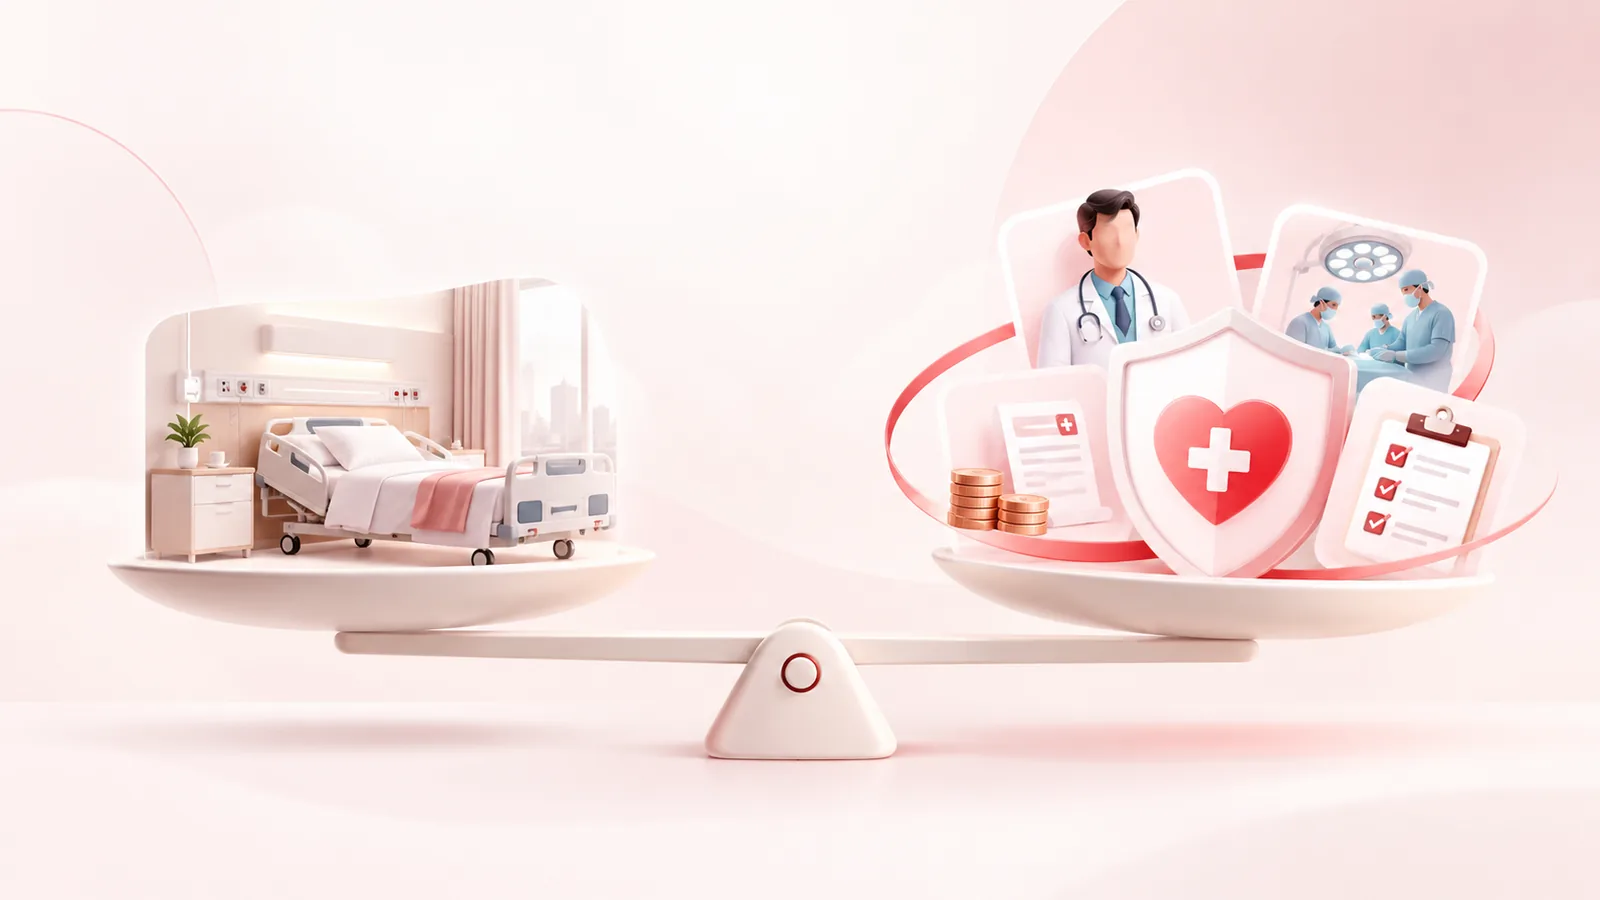
ค่าห้องสำคัญค่ะ แต่บิลโรงพยาบาลจริงยังมีอีกหลายส่วน เวลาดูความคุ้มครองจึงควรมองภาพรวมมากกว่าตัวเลขเดียว
พยาบาลเล่าเรื่องค่ารักษา
สองอย่างนี้ไม่ได้ทำงานเหมือนกันค่ะ อันหนึ่งมักช่วยเรื่องค่ารักษาตามเงื่อนไข ส่วนอีกแบบอาจจ่ายเป็นเงินก้อนเมื่อเข้าเงื่อนไขโรคร้ายแรง
เรื่องที่มักเข้าใจผิด
ประกันกลุ่มที่ติดมากับงานอาจเปลี่ยนหรือสิ้นสุดได้ ลองเช็กช่วงคาบเกี่ยวและของส่วนตัวที่มีอยู่ก่อนเปลี่ยนงานค่ะ
เช็กลิสต์ก่อนซื้อ
เก็บตังค์ #หมอท๊อป #นครศรีธรรมราช #คลินิกความงามนครศรีธรรมราช #คลินิกนครศรีธรรมราช
อ่านจากโพสต์นี้ →
ทำงานๆๆ #หมอท๊อป #นครศรีธรรมราช #คลินิกความงามนครศรีธรรมราช #คลินิกนครศรีธรรมราช
อ่านจากโพสต์นี้ →
หิวเลยว่ะ #หมอท๊อป #นครศรีธรรมราช #คลินิกความงามนครศรีธรรมราช #คลินิกนครศรีธรรมราช
อ่านจากโพสต์นี้ →
เลือกช่องทางที่สะดวกได้เลย ไม่มีช่องทางไหนบังคับ