อ่านสั้น ๆ ให้จำ 3 เรื่อง
- วงเงินรวมต่อปีหรือต่อครั้ง
- ค่าห้องและเงื่อนไขห้อง ICU
- ค่าแพทย์ ยา ตรวจ และหัตถการสำคัญ
บทความนี้ตั้งใจอธิบายให้เข้าใจภาพรวมก่อน ไม่ได้ใช้แทนเงื่อนไขกรมธรรม์จริงหรือคำแนะนำเฉพาะบุคคล เวลาตัดสินใจควรตรวจเอกสารล่าสุดและข้อมูลของตัวเองอีกครั้ง
เวลาคุยเรื่องประกันสุขภาพ คนมักเริ่มจาก “ค่าห้องเท่าไร” ซึ่งไม่ผิดนะคะ แต่ถ้าดูแค่ตรงนั้นอาจเห็นภาพไม่ครบ
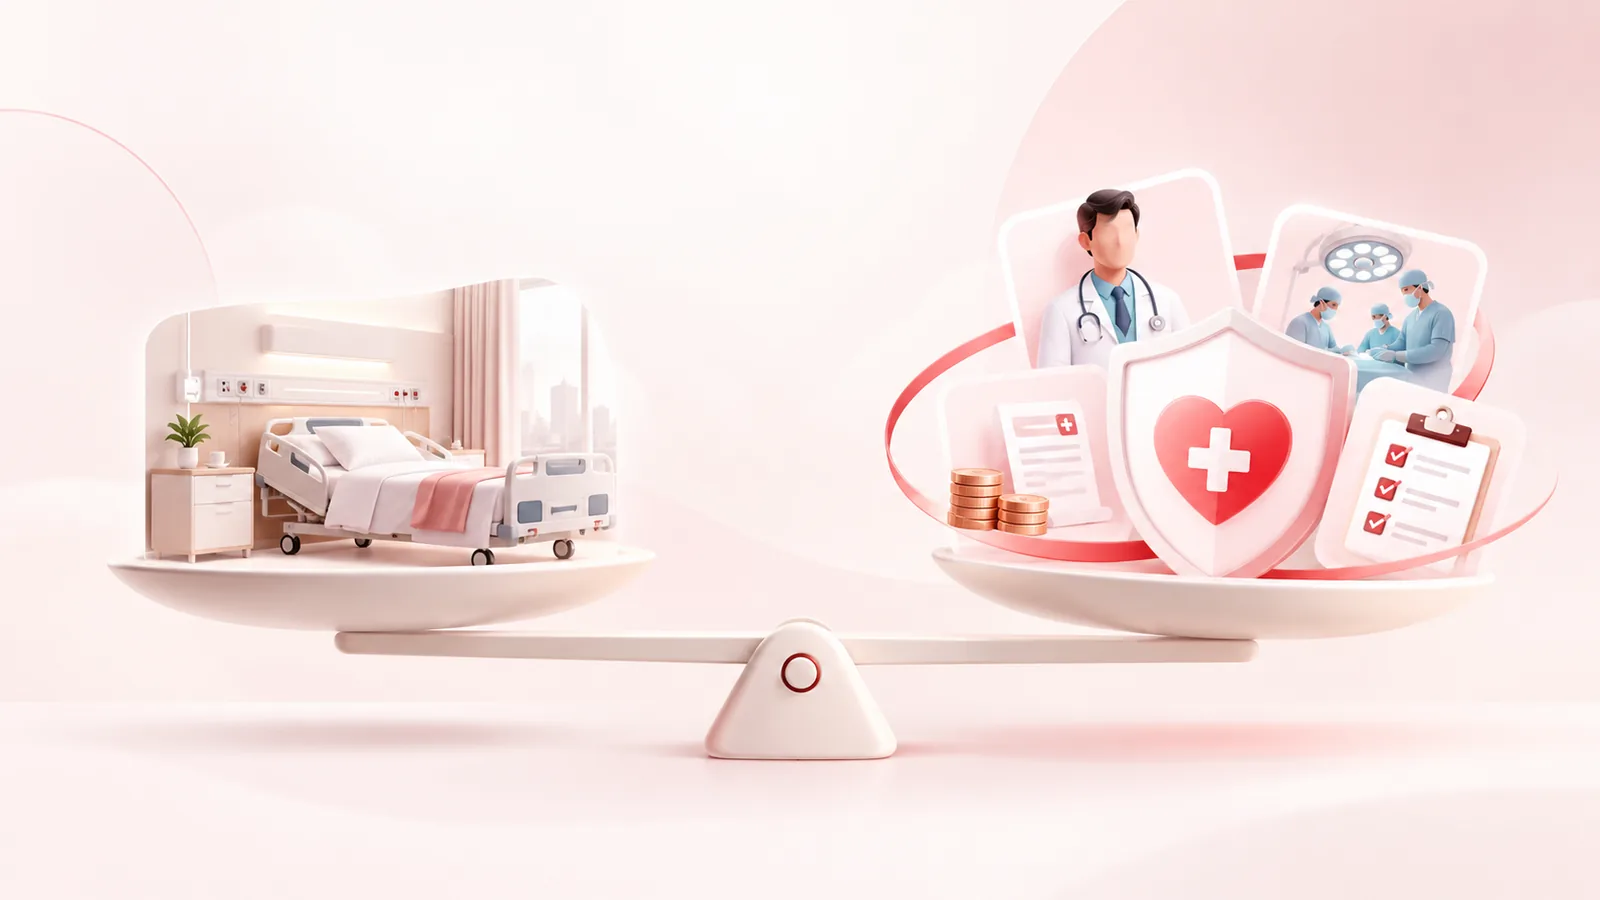
บิลหนึ่งใบมีมากกว่าค่าห้อง
นอกจากค่าห้องแล้ว อาจมีค่าหมอ ค่ายา ค่าตรวจ ค่าหัตถการ ค่าผ่าตัด และค่าใช้จ่ายตามการรักษาแต่ละแบบ
เพราะฉะนั้นสาวอยากให้ดูทั้ง “วงเงินรวม” และ “รายการที่เราต้องออกเอง” ควบคู่กันไป ไม่ใช่เลือกเพราะค่าห้องสูงที่สุดอย่างเดียว
แล้วควรเริ่มจากอะไร?
ลองนึกถึงโรงพยาบาลที่เรามีแนวโน้มจะใช้จริง งบที่จ่ายต่อเนื่องได้ และของเดิมที่มีอยู่ก่อน แล้วค่อยเลือกแผนที่สมเหตุสมผลกับชีวิตค่ะ
ทำไมคนถึงชอบเริ่มจากค่าห้อง
เพราะมันเป็นตัวเลขที่เห็นง่ายค่ะ เวลาเทียบแผนก็รู้สึกเหมือนจับต้องได้ทันที แต่ในบิลจริง ค่าใช้จ่ายหลายส่วนอาจไม่ได้ขยับตามค่าห้องแบบเส้นตรง เช่นค่าหัตถการ ค่าแพทย์ ค่ายา หรือการตรวจพิเศษ เพราะฉะนั้นถ้าดูค่าห้องเพียงตัวเดียว เราอาจเลือกแผนที่ดูดีแต่ไม่ตรงกับรูปแบบการรักษาที่กังวลจริง
ลองนึกจากโรงพยาบาลที่เราจะใช้จริง
แทนที่จะถามว่า “ค่าห้องควรสูงเท่าไร” ลองถามก่อนว่าเวลาป่วยเราน่าจะไปที่ไหน โรงพยาบาลใกล้บ้าน โรงพยาบาลเอกชนที่ใช้ประจำ หรือโรงพยาบาลที่บริษัทมีเครือข่ายอยู่แล้ว จากนั้นค่อยดูว่าค่าห้องและค่าใช้จ่ายโดยรวมของสถานที่เหล่านั้นอยู่ประมาณไหน
ถ้ามีสวัสดิการบริษัทอยู่แล้ว ลองเอามาวางคู่กันด้วย บางคนอาจมีค่าห้องพอใช้ แต่ขาดวงเงินบางส่วน หรือบางคนอาจมีวงเงินรวมดีแต่มีค่าใช้จ่ายที่ต้องออกเองบางประเภท ตรงนี้สำคัญกว่าการไล่หาค่าห้องที่สูงที่สุดค่ะ
ก่อนเลือกแผน ลองเช็ก 5 เรื่อง
- วงเงินรวมต่อปีหรือต่อครั้ง
- ค่าห้องและเงื่อนไขห้อง ICU
- ค่าแพทย์ ยา ตรวจ และหัตถการสำคัญ
- ส่วนที่ต้องจ่ายเอง เช่น deductible หรือ co-payment ถ้ามี
- โรงพยาบาลหรือเครือข่ายที่เรามีแนวโน้มใช้จริง
ไม่จำเป็นต้องจำศัพท์ทั้งหมดนะคะ เอาเอกสารมาดูทีละหัวข้อก็พอ ถ้ามีตัวเลขไหนไม่เข้าใจ ค่อยถามว่า “กรณีนี้ถ้าเกิดขึ้นจริง เราต้องออกเองประมาณไหน” จะเข้าใจง่ายกว่ามาก
สรุปแบบเพื่อนบอกเพื่อน
ค่าห้องสำคัญ แต่ไม่ใช่พระเอกคนเดียวของบิลโรงพยาบาลค่ะ มองภาพรวมก่อน แล้วค่อยเลือกวงเงินที่สัมพันธ์กับโรงพยาบาลที่ใช้จริง ของเดิมที่มี และงบที่จ่ายต่อเนื่องไหว
ค่าห้องสำคัญค่ะ แต่บิลโรงพยาบาลจริงยังมีอีกหลายส่วน เวลาดูความคุ้มครองจึงควรมองภาพรวมมากกว่าตัวเลขเดียว